Responsabilité sociétale de l’entreprise

Le plan de mobilité employeur, prévu à l’article L. 1214‑2 du Code des transports, a pour finalité d’organiser et d’optimiser les déplacements liés à l’activité professionnelle. Il couvre à la fois les trajets domicile‑travail des salariés et les déplacements professionnels. À ce titre, il peut intégrer un ensemble de mesures variées : soutien aux mobilités alternatives, actions en faveur du covoiturage, dispositifs d’incitation à l’usage des transports collectifs, mais aussi aménagements organisationnels tels que le télétravail, la modulation des horaires ou des dispositifs de flexibilité.

Parce qu’il touche directement aux conditions de travail, à l’organisation du travail et, plus largement, à la politique sociale de l’entreprise, ce plan s’inscrit dans le champ de la consultation récurrente du comité social et économique (CSE) relative à la politique sociale, aux conditions de travail et à l’emploi. En effet, les mesures qu’il contient ont un impact potentiel sur la qualité de vie au travail, la prévention des risques professionnels, l’équilibre vie professionnelle/vie personnelle ou encore l’accessibilité des lieux de travail.

La Cour de cassation souligne que ces éléments relèvent également des informations environnementales nécessaires à la compréhension de la politique sociale de l’entreprise. Le plan de mobilité employeur, lorsqu’il existe, constitue donc un document que le CSE est en droit de demander dans le cadre de cette consultation récurrente. L’employeur ne peut s’y opposer dès lors que ce document contribue à éclairer les élus sur les choix organisationnels et sociaux de l’entreprise.

Par voie de conséquence, l’expert mandaté par le CSE pour l’assister dans cette consultation dispose lui aussi de la faculté de solliciter la communication du plan de mobilité. Cette possibilité découle directement de sa mission d’analyse et d’évaluation des politiques sociales et des conditions de travail, mission qui nécessite l’accès à l’ensemble des documents pertinents.

L’arrêt du 14 janvier 2026 (Cass. soc., 14 janv. 2026, n° 23‑22.733, FS‑B) confirme ainsi que le plan de mobilité employeur, bien qu’issu du Code des transports et non du Code du travail, s’inscrit pleinement dans le périmètre d’information et de consultation du CSE, dès lors qu’il participe à la compréhension des enjeux sociaux et organisationnels de l’entreprise.

Statut du Représentant syndical à un Comité de groupe

Le représentant syndical au Comité de groupe, lorsqu’il est institué par voie conventionnelle, constitue une véritable institution représentative du personnel. Même si cette instance n’est pas expressément prévue par le Code du travail, sa nature et sa finalité la rapprochent directement du représentant syndical au comité social et économique (CSE), lequel bénéficie d’un statut protecteur strictement encadré par la loi.

La Cour de cassation rappelle que cette équivalence de nature justifie l’application du même régime protecteur. Autrement dit, dès lors qu’un représentant syndical siège au comité de groupe en vertu d’un accord collectif, il doit être considéré, pour ce qui concerne la protection contre le licenciement, comme un représentant syndical au CSE. Il bénéficie donc de la garantie essentielle attachée à ce mandat : l’interdiction de tout licenciement sans autorisation préalable de l’inspection du travail.

En conséquence, lorsque l’employeur procède au licenciement d’un tel représentant syndical sans solliciter cette autorisation administrative, il porte atteinte au statut protecteur. Cette atteinte ouvre droit, pour le salarié, à une indemnisation spécifique destinée à réparer la violation de la protection attachée à son mandat, indépendamment des autres conséquences éventuelles du licenciement.

C’est ce que confirme la Cour de cassation dans son arrêt du 14 janvier 2026 (Cass. soc., 14 janv. 2026, n° 24‑15.443, FS‑B), en reconnaissant expressément que le représentant syndical au comité de groupe, bien que créé par accord collectif, doit bénéficier du même niveau de protection que celui prévu par le Code du travail pour le représentant syndical au CSE.

L’employeur doit désormais prendre en compte l’avis du C.S.E.

Un récent arrêt conduit à un renversement subtil mais décisif sur ce sujet, qui fait évoluer le dialogue social au sein de l’entreprise.

1. L’avis consultatif n’est plus un parapluie

Pendant des années, les employeurs ont vécu dans une forme de confort : « Votre avis est consultatif, merci, au revoir », auxquels de nombreux élus C.S.E sont malheureusement habitués.

Cet arrêt rappelle que consultatif ne veut pas dire facultatif. Il signifie désormais : vous n’êtes pas obligés de suivre l’avis, mais vous êtes obligés d’en tenir compte. Et “tenir compte”, juridiquement, ce n’est pas hocher la tête.

C’est vérifier, investiguer, documenter, corriger si nécessaire.

2. Le CSE devient un lanceur d’alerte juridique

Ce qui est fascinant dans cette décision, c’est que la Cour de cassation transforme implicitement le CSE en :

  • détecteur d’irrégularités,
  • source d’information fiable,
  • alerteur, dont la parole engage l’employeur.

Dès lors qu’un élu signale une pratique illicite, l’employeur ne peut plus faire semblant de ne pas savoir. C’est là un changement de paradigme significatif : le CSE devient un élément de preuve de la mauvaise foi de l’employeur.

3. La mauvaise foi devient un terrain d’attaque autonome

C’est probablement le point le plus puissant.

Même si la demande principale est prescrite, même si le salarié n’a plus aucun moyen d’obtenir la réparation directe d’une irrégularité ancienne, il peut toujours invoquer le manquement à l’obligation d’exécuter le contrat de travail de bonne foi (L. 1222‑1).

Et ce manquement peut être indemnisé des années plus tard, même si l’irrégularité a été corrigée entre-temps.

C’est un outil redoutable, car il contourne à la fois :

  • la prescription triennale des salaires
  • la prescription biennale des actions liées à l’exécution du contrat
  • la prescription annuelle des ruptures

La mauvaise foi, elle, reste vivante tant que ses effets perdurent.

4. L’employeur ne peut plus se réfugier derrière l’inaction du CSE

L’argument classique : « Ils ne m’ont pas répondu. », la Cour le balaie d’un revers de main.

Selon elle, l’employeur doit chercher, vérifier, se renseigner, consulter un juriste, lire le Code du travail. Ne pas le faire constitue une carence persistante. Et une carence persistante caractérise une attitude de mauvaise foi.

Les conséquences pratiques pour les DRH sont désormais les suivantes :

  1. Chaque alerte du CSE doit être tracée
    • accusé de réception
    • analyse juridique
    • réponse motivée
    • plan d’action ou justification
  2. L’inaction devient dangereuse
    Même si le risque financier immédiat semble faible, l’employeur ouvre une brèche pour des contentieux futurs.
  3. Le CSE gagne un levier d’influence
    Ce n’est plus seulement un organe consultatif :
    c’est un déclencheur de responsabilité.
  4. Les élus peuvent désormais dire au DRH :  « Si vous ne vérifiez pas ce que nous vous signalons, vous engagez votre responsabilité personnelle et celle de l’entreprise. »

Et ce n’est pas une menace : c’est un constat juridique.

Hausse du plafond S.S. en 2026

Le plafond annuel de la sécurité sociale sera fixé à 48.060 € au 1er janvier 2026.

Le plafond mensuel s’établira donc à 4.005 €, soit une augmentation de 2,0 % par rapport au niveau de 2025 (pour mémoire, la hausse s’établissait à 1,6 % en 2025).

Il convient de rappeler que cette réévaluation dépend de l’évolution du salaire moyen par tête (SMTP) de l’année précédente.

Réf. : Bulletin officiel de la Sécurité sociale (BOSS), 21 octobre 2025

Une voie étroite pour l’adoption d’un budget pour 2026

Deux projets de Loi de finances sont présentés à l’Assemblée nationale, le projet de loi de finances budgétaire et le projet de loi de finances de la Sécurité sociale, qui fait partie intégrante du budget global de l’Etat, même s’il bénéficie d’une discussion et d’une adoption spécifiques.

Actuellement soumis à débats, ces deux projets seront ensuite transmis au Sénat, avant de revenir, pour adoption définitive, devant les députés.

L’article 47 de la Constitution impose un délai de 70 jours au Parlement, à partir de la date de dépôt le 14 octobre dernier, pour examiner ces projets, les amender et les adopter à la mi-décembre.

La loi de finances 2026 doit être publiée, au plus tard, au Journal officiel le 31 décembre 2025.

Mais les péripéties politiques ont quelque peu bousculé ce calendrier, à la suite de la démission de Sébastien Lecornu et de son premier gouvernement, à peine formé. Renommé à Matignon, le premier ministre a donc pris du retard, puisque la date de dépôt initiale aurait dû être celle du premier mardi d’octobre, le 7 de ce mois …

Cette semaine de retard est certes surmontable, mais elle contraint désormais le temps consacré aux débats. La décision prise par le gouvernement de ne pas recourir à l’article 49, alinéa 3 de la Constitution, qui engage la responsabilité du gouvernement sans vote du texte et des éventuels amendements adoptés par le Parlement, laisse une grosse cinquantaine de jours aux députés pour examiner un très grand nombre d’amendements déposés, réduisant de fait à 15 jours le passage des projets de loi au Sénat.

D’ores et déjà, le vote « solennel » du volet recettes, prévu le 4 novembre, est reporté à une date ultérieure, sans doute après le 12 novembre, à la suite de l’examen du projet de financement de la Sécurité sociale.

Si les débats traînent en longueur, le gouvernement pourrait faire usage d’un vote bloqué (article 44 alinéa 3 de la Constitution) qui contraindrait les parlementaires à se prononcer, en un seul vote, sur tout ou partie des textes en discussion, ne retenant ainsi que les amendements proposés ou acceptés par l’exécutif.

Si, toutefois, les délais imposés par la Constitution n’étaient finalement pas respectés, le Conseil constitutionnel pourrait censurer le texte budgétaire, ce qui conduirait à une reconduction des plafonds fixés par le budget pour 2025.

Mais, pour ne pas en arriver là, une autre option retenue par le gouvernement pourrait être de soumettre au vote des parlementaires le projet d’une loi spéciale permettant de prolonger l’effet des textes en cours jusqu’au vote du budget dans les premières semaines de 2026, ce qui éviterait ainsi tout blocage institutionnel.

En tout état de cause et quelle que soit l’issue encore incertaine des débats, l’assemblée nationale se sera exercée, pendant quelques semaines, à un mode de fonctionnement habituel dans la plupart des démocraties occidentales, celui de la nécessité de rechercher, dans un contexte particulièrement tendu, des voies de passage indispensables à la conclusion d’un accord équilibré entre partis de sensibilités politiques très différentes, mais dont l’objectif commun consiste à ne pas entraver l’activité du pays.  

Suppression du plafonnement à trois mandats pour les élus au C.S.E. et les Délégués Syndicaux.

Le projet de loi transposant les accords nationaux interprofessionnels (ANI) en faveur de l’emploi des salariés expérimentés et relatif à l’évolution du dialogue social a été définitivement adopté le 15 octobre 2025.

A la demande des partenaires sociaux qui en souhaitaient la suppression, le Parlement a modifié l’article L.2314-33 en retirant la limitation du nombre de mandats pour les élus du Comité social et économique (C.S.E.), dont l’objectif initial visait à favoriser le renouvellement des instances représentatives du personnel.

Elle s’appliquait obligatoirement aux entreprises de plus de 300 salariés, alors que certaines dérogations pouvaient s’appliquer dans les entreprises de moins de 50 salariés, qui n’étaient pas visées par la réforme et que des aménagements pouvaient s’appliquer dans les sociétés entre 50 et 300 salariés, dans le cadre de la négociation du protocole d’accord préélectoral (PAP).

Les mandats étant généralement de quatre ans, cette limitation ne s’était, en fait, jamais appliquée. La loi sur la transformation des Comité d’entreprises en C.S.E. ayant été adoptée en 2018, elle ne se serait en fait appliquée qu’à l’horizon 2030.

La suppression de la limite sera effective dès la publication de la loi au Journal officiel, sous réserve d’un éventuel contrôle du Conseil constitutionnel.

Cette modification doit prochainement paraître au Journal Officiel.

Moins de deux ans, pour quoi faire ?

En ce début du mois d’octobre 2025, alors que le premier Ministre, Sébastien Lecornu, vient de remettre sa démission et celle de son gouvernement à peine nommé, au Président de la République, 19 mois nous séparent de la prochaine élection présidentielle de 2027.

Mais combien de temps restera-t-il véritablement au parlement pour légiférer jusqu’à cette échéance électorale qui s’annonce décisive ?

Si l’on considère que les prochains mois seront consacrés à la tentative d’adoption d’un budget, si l’on admet que les premiers mois de 2027 seront « paralysés » par la campagne présidentielle, si l’on rappelle enfin qu’il faudra bien négocier un autre budget à la rentrée 2026, dans des conditions tout aussi périlleuses puisqu’il faudra à nouveau dégager 40 milliards d’économies supplémentaires, il ne restera finalement qu’un petit semestre à l’Assemblée nationale pour voter des lois …

Autant dire, au regard de la composition actuelle très morcelée de cette chambre, que l’on peut nourrir peu d’espoir de voir émerger de nouveaux projets pour le pays ! et si l’on ajoute ces 13 derniers mois d’instabilité gouvernementale, ce seront plus de 30 mois pendant lesquels la France se sera payée le luxe d’un incroyable immobilisme …

Face à la multiplication des déséquilibres mondiaux, politiques, économiques et financiers, le pays peut-il se permettre une telle fantaisie ?   

Force est de constater que l’ensemble des secteurs d’activité sont à l’arrêt et que, de fait, nous nous enfonçons dans une crise inédite particulièrement grave, crise de fonctionnement mais aussi crise structurelle, ce qui, au passage, pose de sérieuses questions sur la solidité et la pérennité de nos institutions.

Les prochains mois seront donc cruciaux pour l’avenir du pays, un avenir qui s’annonce de plus en plus incertain, tant nous naviguons à vue dans un épais brouillard, sans perspective d’éclaircies immédiates …

Les Français doivent reprendre rapidement le contrôle de leur gouvernail pour éviter de sombrer sur les récifs qui se dressent, chaque jour plus nombreux devant eux.

Les nouveautés du mois de septembre

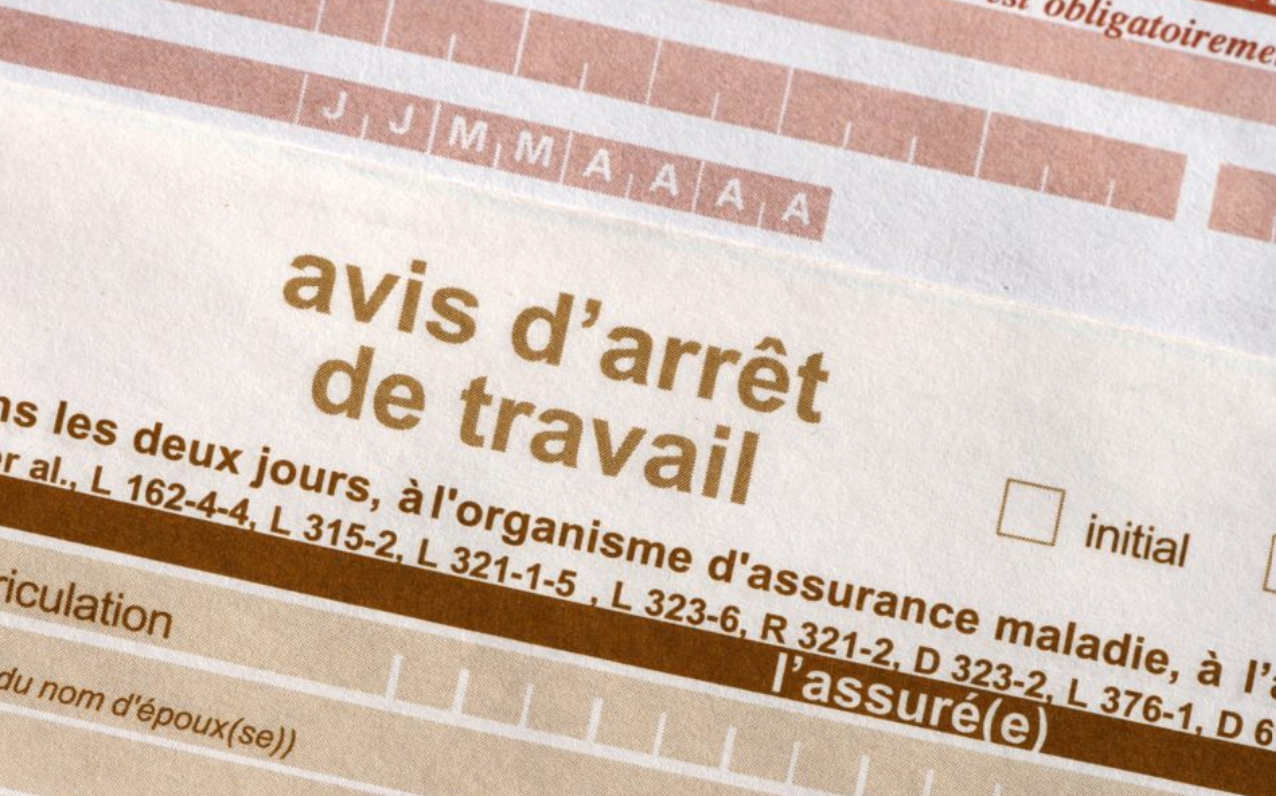
Le nouveau formulaire d’arrêt de travail devient obligatoire

Depuis ces dernières années, l’avis d’arrêt de travail est le plus souvent directement envoyé, de façon dématérialisé, à l’Assurance Maladie.

Cependant, dans certains cas, par exemple à l’occasion d’une consultation à domicile, un formulaire papier est encore établi par le praticien. A partir du 1er septembre 2025, l’Assurance Maladie rend désormais obligatoire l’utilisation d’un formulaire papier nouvelle génération sécurisé.

Ce document Cerfa, disposant de sept dispositifs d’authentification (étiquette holographique, encre magnétique, QR Code unique, etc.), vise à lutter contre la fraude aux indemnités journalières. Ce formulaire papier, dont l’utilisation est encouragée par l’Assurance Maladie, est disponible à la commande sur amelipro.

Tous formulaires non sécurisés, pouvant être remplis puis imprimés depuis un logiciel de prescription, seront rejetés par les organismes d’assurance maladie à partir de cette date. Il en est de même pour le scan ou la photocopie d’un arrêt de travail.


La retraite progressive est avancée à 60 ans

Le droit à la retraite progressive passe de 62 à 60 ans. 

Ce dispositif permet aux salariés de bénéficier d’une partie de leur retraite, tout en poursuivant l’exercice d’une activité professionnelle réduite.

Pour en bénéficier, il faudra donc avoir au minimum 60 ans au 1er septembre.

Il sera également conditionné à la cotisation d’au moins 150 trimestres, tous régimes de base confondus. 

Naturellement, il faut disposer de l’accord de son employeur et la mesure permet d’exercer une activité à temps partiel, représentant entre 40 % et 80 % d’un temps plein.


Le taux de prélèvement à la source évolue pour les couples mariés

A partir de septembre, le taux du prélèvement à la source évolue pour les couples mariés ou pacsés. 

Désormais, c’est le taux individualisé de l’impôt sur le revenu qui devient le taux par défaut. Cela signifie que le prélèvement à la source sera basé sur la situation fiscale individuelle de chaque contribuable et non plus sur celle du foyer fiscal auquel il appartient.

Selon les autorités, il s’agit d’une mesure d’équité fiscale, dans la mesure où le passage à un taux individualisé par défaut permet d’avantager la personne la moins rémunérée du foyer.

Selon de récentes études, une femme sur deux dispose d’un salaire inférieur à celui de son mari.

Une prise de conscience salutaire, mais une équation politique et sociale impossible …

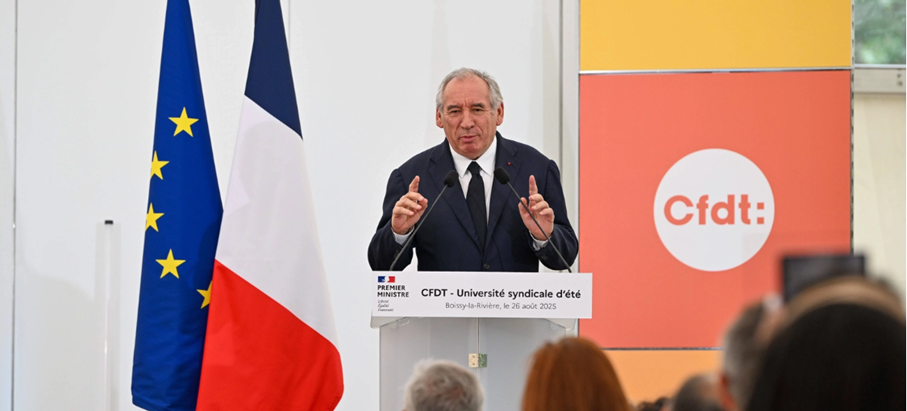
Mardi 26 août dernier, le Premier ministre François Bayrou était l’invité de l’université de rentrée de la CFDT à Bierville.

Au lendemain de son annonce inattendue de l’appel à un vote de confiance le 8 septembre prochain par les députés, on s’attendait que le Chef du gouvernement précise les contours de son projet de budget basé sur une économie de près de 44 milliards d’euros, visant à limiter le déficit de la France (3.300 Mds€) et ses effets sur l’économie.

A vrai dire, il n’est pas ressorti grand-chose de cette intervention, même s’il a tenté d’ajouter quelques propositions comme une taxation sur l’optimisation fiscale, sans en préciser l’ampleur, ou la suppression de niches fiscales, jugées injustes et inutiles.

Dans son intervention, François Bayrou a rappelé que la consultation du 8 septembre ne portait pas sur les propositions budgétaires gouvernementales, mais sur le principe d’une reconnaissance par l’ensemble des forces politiques de l’existence d’une dette très lourde, dont le remboursement constituera bientôt le premier poste budgétaire du pays et de l’urgence de la résorber.

Une petite comptine, du style : « la pluie mouille » …

En effet, personne, dans ce pays, ne peut nier le poids excessif de l’endettement sur les finances publiques de la France. Et d’ailleurs, personne, parmi la représentation nationale, ne le conteste ; la charge de la dette, de 67 Mds€ en 2025, croîtra, selon les projections, mécaniquement chaque année : 80,1 Mds€ en 2026, 89 Mds€ en 2027, 98,3 Mds€ en 2028, 107,7 Mds€ en 2028 [1] …

La question porte davantage sur les conditions qui permettront de le stabiliser puis de le réduire.

Un objectif irréaliste …

Dans un premier temps, on se demande pour quelle raison le gouvernement se fixe un objectif aussi élevé de 43,8 Mds€ d’économies dès 2026.

Si l’on vise un ajustement nécessaire pour stabiliser la dette française à environ 3,5 points de PIB et réaliser des économies de l’ordre de 120 Mds€ d’ici à 2029, pourquoi ne pas étaler cet effort, sur 4 ans, à raison de 30 Mds€ par an, objectif déjà difficile à réaliser mais moins inaccessible ? il convient de se concentrer sur la cible à atteindre, de manière coordonnée et cohérente. L’OFCE [2] ne dit d’ailleurs pas autre chose, en proposant un effort plus étalé dans le temps.

En allongeant cet effort dans la durée, nous ne subirions pas le psychodrame auquel nous assistons ces dernières semaines …

Un « effort équitable » injustement réparti …

Le plan proposé par le Premier ministre soulève de nombreuses interrogations. Il s’appuie sur une série de ponctions tous azimuts, construites dans l’urgence, sans concertation préalable, sans projection ni analyse des conséquences auxquelles elles conduisent.

Les « rabotages »  contenus dans le plan de réduction des dépenses publiques manquent de cohérence et s’abattent au détriment des populations les plus en difficulté. Quant à la promesse selon laquelle le gouvernement se refuse à augmenter les impôts, elle se brise sur la réalité des faits : la multiplication des évolutions de taxes à tous niveaux.

Comment retrouver des marges de manœuvre budgétaires ?

Ce qui ne figure pas dans le plan gouvernemental, ce sont les projets destinés à stimuler la croissance. Et l’on peut s’étonner qu’un ancien Commissaire au plan, qui a piloté cette institution depuis sa date de création, en 2020, censé « éclairer les choix des pouvoirs publics » sur les questions démographiques, économiques, sociales, environnementales, sanitaires, technologiques et culturelles, soit à ce point incapable de projeter le pays vers l’avenir !!! 

En vérité, depuis le premier mandat du président Macron, il est impossible d’énoncer un quelconque projet significatif, en mesure de relancer l’activité du pays. On a bien parlé de vagues intentions de réindustrialisation, d’investissements … mais dans quels domaines, vers quels objectifs ? à peine a-t-on retenu la construction de 6 futurs réacteurs nucléaires EPR [3] dernière génération et, plus récemment, le renforcement de la Loi de programmation militaire pour moderniser les capacités de défense du pays … un peu court en 8 ans de mandat.

Or, sans croissance, sans évolution significative des carnets de commandes et des investissements, pas d’évolution positive des emplois, ce qui amplifiera la baisse des cotisations, l’augmentation des déficits, d’autant plus dans un paysage commercial aussi instable et défavorable (impact de l’augmentation des taux de douane américains, concurrence agressive de la Chine, une Union européenne aux abonnés absents) …

C’est ce volet, celui de la planification de futurs projets pour le pays, qu’on attendait dans le plan gouvernemental, qui en est totalement absent et fait cruellement défaut.

Car si les ressources du pays augmentent, elles permettront de compenser les dépenses, voire de les dépasser, de rétablir les équilibres, ce qui n’interdit évidemment pas d’effectuer des économies, là où elles sont nécessaires, pour alléger les ponctions fiscales sur les ménages et les entreprises.

Le retour à une instabilité politique chronique …

La probable censure du gouvernement à l’Assemblée, en ce début de rentrée, replonge le pays dans une instabilité inquiétante et préjudiciable à son activité, donc à ses citoyens, sur le plan économique et social.

Une clarification électorale apparaît aujourd’hui indispensable pour redonner un peu de vision en l’avenir.


[1] Haut Conseil des Finances publiques, plan budgétaire et structurel à moyen terme (PSMT) à partir de 2026.

[2] Observatoire Français des Conjonctures Economiques – Etude : « Quelles trajectoires pour les finances publiques de la France ? » – 11 juillet 2025.

[3] Le projet EPR (European Pressurized Reactor) a été initié, à la fin des années 1980, avec l’objectif d’améliorer sensiblement la sûreté et la protection de la population et de l’environnement contre les rayonnements ionisants.

Y a-t-il vraiment urgence à réduire la dette de la France ?

La préparation du budget de l’année 2026 a mis en lumière l’ampleur du taux d’endettement de la France, les contraintes qu’elle fait peser sur sa capacité à gérer ses recettes et ses dépenses et les sérieuses restrictions qu’elle occasionne sur ses marges de manoeuvre.

Quelques chiffres …

Ce taux s’établit à 112% du produit intérieur brut (P.I.B.), c’est-à-dire de la richesse créée en une année. Il correspond à la différence, autrement appelée valeur ajoutée, entre d’une part le produit des activités marchandes, des activités non marchandes (comme les services publics : hôpitaux, lycées, etc. …) ayant une contrepartie financière et des ressources collectées (impôts et taxes) et, d’autre part les coûts de production et d’activité.

C’est cette prise en compte de la dette publique et de la dette privée (entreprises et foyers) qui permet d’estimer la stabilité financière d’un pays et sa capacité de remboursement sur le long terme. 

En 2025, en France, le produit intérieur brut s’élève à 2.200 milliards d’euros.

Au fil des années, la charge de la dette est devenue un poste de dépense de plus en plus important : elle représente, en 2025, environ 55 milliards d’euros (en comptabilité générale de l’État), soit 9,5% du budget de l’État, selon la Banque de France. Sous l’effet de différentes crises, cette charge a doublé en volume depuis 2020 et risque d’augmenter encore dans les années à venir, puisque l’on prévoit, en 2030, plus de 75 milliards d’euros consacrés au seul remboursement des intérêts de la dette, davantage que le budget consacré à l’enseignement scolaire, pourtant 1er poste budgétaire du pays.

Le montant total de la dette atteint plus de 3.345 milliards d’euros et ne cessera de s’accroître que lorsque nous en reviendrons à un équilibre budgétaire, avec des dépenses qui ne dépasseront plus nos ressources, ce qui, précisons-le, n‘est plus arrivé depuis … 1974, date du premier choc pétrolier, sous la présidence de Valery Giscard d’Estaing.

La France est le 3ème pays le plus endetté des pays européens, après la Grèce (153,6% de leur P.I.B.) et l’Italie (135,3% de leur P.I.B.), deux pays qui, depuis ces dernières années, ont cependant entrepris de gros efforts pour réduire peu à peu leur déficit, dont le premier d’entre eux sur pression du Fonds monétaire International (F.M.I.).

La dette française, contractée ces dernières années, s’est principalement accrue de plus de 30% lorsque le gouvernement a versé des aides aux entreprises et aux travailleurs pendant les confinements liés à la COVID-19, dans le cadre de la politique du « quoi qu’il en coûte« , alors même que la pandémie freinait la croissance et, par ailleurs, lorsqu’il a plafonné les prix de l’énergie domestique après l’invasion russe en l’Ukraine, deux mesures qui avaient pour objet d’éviter tout risque de récession, de soutenir une activité en fort ralentissement et d’éviter la multiplication des défaillances d’entreprises.  

Pour mémoire, avant la pandémie, elle représentait 97,9% du P.I.B., 60% en 2000.

Sommes-nous le pays le plus endetté au Monde ?

Hors zone Euro, le Royaume-Uni, avec une dette globale de 3.700 milliards d’euros, dispose d’un taux de surendettement de 101,8 %.

Le Canada enregistre une dette de 2.300 milliards de dollars (soit un taux de surendettement de 106,1%).

Côté américain, selon les estimations du Congressional Budget Office, le déficit budgétaire fédéral des U.S.A. s’est élevé à 1.300 milliards de dollars au cours des six premiers mois de l’exercice 2025. Ce montant est supérieur de 65 milliards de dollars au déficit enregistré au cours de la même période de l’exercice précédent. Globalement, le montant de la dette extérieure des États-Unis s’élève à environ 33.000 milliards de dollars (taux de surendettement de 121%). Sur ce seul critère, les États-Unis sont ainsi, en montant, le pays le plus endetté au monde. Selon les propos de Jérôme Powell, président de la banque centrale américaine, cette dette publique est « insoutenable« .

Le Japon a le fardeau de la dette le plus élevé parmi les pays développés, d’un montant de 10.000 milliards de dollars, soit 235 % du P.I.B., avec des déficits budgétaires persistants et une population vieillissante qui contribue en partie à leur augmentation.

… mais comparaison n’est pas raison …

Si l’on considère les deux derniers pays cités, les Etats-Unis reste la première économie mondiale, avec une devise (le dollar) qui est une référence mondiale, l’une des monnaies la plus utilisée au monde pour les transactions et la première en quantité de monnaie en circulation. Sa fonction de monnaie de réserve mondiale, qui lui a conféré une suprématie internationale, n’a d’ailleurs jamais incité les U.S.A. à mieux contrôler leurs déficits.

Quant au Japon, dont le pourcentage, on l’a vu, est considérable, la dette est détenue par les japonais eux-mêmes, ce qui leur assure une indépendance totale, même si les autorités ont décidé d’engager un grand plan d’économies pour en réduire l’impact.

A l’inverse, en France, plus de 53% de la dette est détenue par des investisseurs étrangers, notamment la Banque Centrale Européenne (B.C.E.), des banques et des fonds de pension, ce qui impose à l’Etat de maintenir la confiance des investisseurs internationaux, à la fois pour continuer à lever des emprunts, payer en partie ses agents et les retraites, comme pour assurer également, sans trop de difficultés, le remboursement des intérêts.

L’emprunt est-il, en soi, problématique ?

La réponse est : non.

En fait, tout dépend de la raison pour laquelle on procède à l’emprunt.

S’il s’agit d’emprunts d’investissements, la démarche est logique. Elle est même plutôt conseillée, puisqu’elle accompagne la croissance, c’est-à-dire l’évolution du P.I.B. d’une année sur l’autre.

Et l’accroissement de richesses permet d’assurer le remboursement des emprunts.

En revanche, s’il s’agit d’assurer le train de vie de l’Etat, sans aucune valeur ajoutée, on assiste plutôt à un appauvrissement progressif du pays.

Pour bien comprendre ce mécanisme, prenons l’exemple d’un couple qui, pour se loger, fait l’acquisition d’un bien immobilier. Dans la plupart des cas, il est amené à souscrire un emprunt. Le bien qu’il acquiert lui permet, d’une part de disposer d’une habitation mais également de se constituer un capital, qui prend de la valeur avec le temps et pourra éventuellement être revendu avec une plus-value. Cet emprunt, nécessaire, est ainsi une bonne dette et un projet généralement bien encadré.

Prenons l’exemple d’un autre couple qui souscrit un crédit revolving, parce qu’il ne parvient pas à finir ses fins de mois. Le remboursement des mensualités viendra diminuer d’autant ses ressources, ce qui le contraindra à souscrire un crédit supplémentaire, s’il ne parvient pas à réduire son train de vie et au remboursement de son premier crédit. Au final, son revenu se réduira d’autant et ses conditions de vie deviendront de plus en plus difficiles, jusqu’à conduire à un éventuel plan de surendettement : avec, à la clef, une suspension des moyens de paiement par sa banque, l’impossibilité de souscrire tout nouveau crédit, des plans de remboursement drastiques, …

Ainsi, lorsque l’Etat s’endette dans des programmes d’investissement, de formation, de recherche, de développement, dans le renouvellement ou la création de nouvelles infrastructures, il crée une bonne dette, parce qu’il projette de récupérer un bénéfice substantiel à ses engagements et d’accroître sa richesse.

S’il s’endette pour financer ses frais de fonctionnement (paiement des salaires des agents de l’Etat, financement des pensions de retraite, …), alors il s’appauvrit progressivement, risque de ne plus être en mesure d’honorer ses crédits et de se retrouver en cessation de paiement. Au final, c’est le F.M.I. (Fonds monétaire international) qui prendra le relais, afin de préserver sa stabilité financière et sa solvabilité, en vue de se prémunir contre un défaut de paiement.

Quelles solutions pour (re)trouver des marges de manœuvre ?

Tout d’abord, il faut absolument revenir à un équilibre budgétaire, permettant de financer la totalité de nos dépenses à hauteur de nos ressources et n’avoir recours aux emprunts que pour les gros investissements, qui doivent être projetés et planifiés. Refuser d’augmenter, voire de créer le déficit, c’est commencer à maîtriser son budget et à ne pas aggraver son endettement, gage d’une gestion saine des finances.

Ensuite, il convient de générer de la croissance, seule de nature à retrouver de vraies marges de manœuvre. Créer de l’emploi contribue à réduire nos déficits, à alimenter nos différentes caisses de solidarité et de retraite en les rendant bénéficiaires. Mais pour créer de l’emploi, il faut rendre attractive notre production pour dynamiser la demande, attirer des investisseurs et accroître nos parts de marché.

Le manque d’ambition des pouvoirs publics

La recherche effrénée d’économies tous azimuts, sans cohérence ni réflexion, sans anticipation ni mesure sur leurs éventuels effets, se fixe surtout pour objectif d’éviter un emballement incontrôlé des déficits. Mais si ce projet, tel que le propose le gouvernement, est adopté en l’état, il est fort probable qu’il impactera défavorablement l’activité économique, donc l’emploi, avec les conséquences sociales que l’on peut redouter, puisque de nombreuses remises en cause d’acquis sociaux (sur l’Assurance Maladie, le chômage, …) et des augmentations de taxes sont programmées.

D’autant que la volonté de revenir, en 2029, à un déficit sous la barre des 3% du PIB, n’a plus beaucoup de signification. Lorsqu’en 1992, le traité de Maastricht a défini des critères de convergence, visant à rapprocher les économies des Etats membres de l’Union européenne, en vue d’adopter l’euro comme monnaie unique et de réaliser l’Union économique et monétaire, la maîtrise des finances publiques était alors considérée comme essentielle. Les plafonds alors fixés, à 3 % du P.I.B. pour le déficit et à 60 % du P.I.B. pour celui de la dette, ont été pulvérisés depuis par plusieurs pays européens.

Il sera sans doute nécessaire, au niveau européen, de définir de nouveaux critères de convergence qui devront tenir compte de la nouvelle réorganisation géopolitique, géostratégique et commerciale d’un monde devenu anarchique et sans repère.