Transport routier

La colère monte face à l’explosion du prix du gazole

La mobilisation des transporteurs routiers s’intensifie. Lundi 12 octobre, une cinquantaine de poids lourds ont mené une opération escargot sur l’autoroute A7, près du péage de Lançon-Provence, à l’initiative du Collectif Routier Sud France (CRSF).

Le collectif, qui affirme représenter plus de 130 entreprises et conducteurs routiers, dénonce l’envolée du coût du carburant et ses conséquences directes sur la situation financière des entreprises du secteur. Selon ses représentants, le coût d’un plein de carburant aurait quasiment doublé en quelques années, atteignant désormais près de 900 euros pour certains véhicules.

Des trésoreries sous pression

La hausse du prix du gazole constitue aujourd’hui la principale préoccupation des transporteurs.

Au-delà de l’augmentation des dépenses de carburant, les entreprises doivent mobiliser davantage de trésorerie pour financer leur activité alors que les marges restent faibles.

Même lorsque les contrats prévoient des mécanismes d’indexation du carburant, les ajustements tarifaires ne compensent pas toujours immédiatement les surcoûts, ce qui fragilise davantage les exploitations.

Une mobilisation indépendante

Avec cette première action, le CRSF entend se démarquer du calendrier des organisations professionnelles traditionnelles. Le collectif estime que la situation économique exige des réponses rapides et souhaite porter directement ses revendications auprès du ministère des Transports.

Cette initiative intervient alors que les principales fédérations du secteur ont déjà alerté les pouvoirs publics sur les difficultés rencontrées par les entreprises pour absorber la hausse des coûts d’exploitation.

Vers un mouvement plus large ?

Cette action sur l’A7 constitue un premier signal avant les journées de mobilisation nationales annoncées les 21 et 22 octobre.

En multipliant les actions de terrain, les transporteurs espèrent obtenir des mesures concrètes pour limiter l’impact de la flambée du gazole sur leur activité.

Pour de nombreux professionnels, la question du carburant est désormais devenue un enjeu de survie économique autant qu’un sujet de compétitivité.

Dossier Liberté religieuse

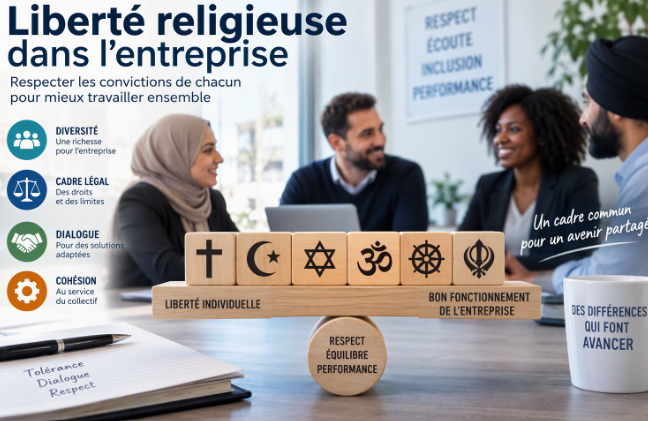
Liberté religieuse dans l’entreprise : quels sont les droits des salariés et les limites du pouvoir de l’employeur ?

La liberté religieuse constitue une liberté fondamentale protégée en France. Pourtant, son exercice dans l’entreprise soulève régulièrement des questions pratiques : port de signes religieux, demandes d’absence pour fêtes confessionnelles, temps de prière ou encore clauses de neutralité. Entre respect des convictions individuelles et bon fonctionnement de l’entreprise, le droit du travail organise un équilibre parfois délicat.

Un principe fondamental protégé par le droit

La liberté de conscience et la liberté de religion sont reconnues par plusieurs textes fondamentaux, notamment l’article 9 de la Convention européenne des droits de l’homme et la Déclaration des droits de l’homme et du citoyen de 1789.

Dans l’entreprise, ce principe est consacré par l’article L.1121-1 du Code du travail, selon lequel aucune restriction aux libertés individuelles et collectives ne peut être imposée si elle n’est pas justifiée par la nature de la tâche à accomplir et proportionnée au but recherché. [legifrance.gouv.fr], [legifrance.gouv.fr]

Par ailleurs, l’article L.1132-1 du Code du travail interdit toute discrimination fondée notamment sur les convictions religieuses. Un salarié ne peut donc être écarté d’un recrutement, sanctionné, licencié ou privé d’une évolution professionnelle en raison de sa religion. [assemblee-…tionale.fr]

La laïcité ne s’applique pas de la même manière dans le secteur privé

Une confusion fréquente consiste à considérer que les salariés du secteur privé seraient soumis au principe de laïcité applicable aux agents publics.

En réalité, la laïcité s’impose principalement aux services publics et à leurs agents. Dans les entreprises privées, le principe est celui de la liberté de manifester ses convictions religieuses. Le salarié n’a notamment aucune obligation de révéler sa religion à son employeur, y compris lors de l’embauche. [service-pu…ic.gouv.fr]

L’employeur ne peut donc pas interroger un candidat sur son appartenance religieuse ni fonder une décision de recrutement sur ce critère. [service-pu…ic.gouv.fr], [assemblee-…tionale.fr]

Le port de signes religieux est-il autorisé ?

Le principe est l’autorisation du port de signes ou de vêtements manifestant une appartenance religieuse dans l’entreprise privée. [service-pu…ic.gouv.fr]

Toutefois, des restrictions peuvent être admises dans certaines situations :

  • Pour des raisons de sécurité ;
  • Pour des motifs d’hygiène ;
  • Lorsqu’un équipement de protection individuelle est incompatible avec une tenue ou un accessoire religieux ;
  • Lorsqu’une clause de neutralité valable est prévue par le règlement intérieur. [service-pu…ic.gouv.fr], [assemblee-…tionale.fr]

Ainsi, un employeur peut exiger le retrait d’un accessoire susceptible d’accrocher une machine industrielle ou empêcher le port d’une tenue incompatible avec des règles sanitaires.

En revanche, une interdiction générale et absolue du port de signes religieux constituerait, dans la plupart des cas, une atteinte disproportionnée aux libertés individuelles.

Les clauses de neutralité : une possibilité strictement encadrée

Depuis la loi du 8 août 2016, l’article L.1321-2-1 du Code du travail autorise les entreprises à insérer dans leur règlement intérieur une clause de neutralité. Cette clause peut restreindre la manifestation des convictions religieuses, philosophiques ou politiques des salariés, mais sous des conditions très strictes. [assemblee-…tionale.fr]

Pour être valable, la restriction doit :

  • Être générale et indifférenciée ;
  • Ne viser aucune religion particulière ;
  • Répondre à un objectif légitime ;
  • Être proportionnée au but recherché. [assemblee-…tionale.fr], [2a-avocat.com]

La jurisprudence européenne et française considère notamment qu’une entreprise peut rechercher une image de neutralité auprès de sa clientèle, à condition que la mesure soit appliquée de façon objective et limitée aux salariés concernés. [assemblee-…tionale.fr], [2a-avocat.com]

Les demandes d’absence pour motif religieux

Le Code du travail ne prévoit pas de congé spécifique pour les fêtes religieuses dans le secteur privé. Un salarié peut néanmoins solliciter une autorisation d’absence ou poser un congé pour célébrer un événement religieux. L’employeur demeure libre d’accepter ou de refuser cette demande selon les nécessités du service. [service-pu…ic.gouv.fr]

Certaines conventions collectives ou certains accords d’entreprise peuvent toutefois prévoir des dispositions plus favorables. [service-pu…ic.gouv.fr]

Les temps de prière dans l’entreprise

Aucun texte n’accorde un droit automatique à des pauses destinées à la prière.

Toutefois, lorsqu’elles ne perturbent pas l’organisation du travail, certaines entreprises mettent en place des solutions pragmatiques fondées sur le dialogue social. À l’inverse, l’employeur peut refuser des pratiques qui désorganiseraient le fonctionnement du service, compromettraient la sécurité ou créeraient des difficultés de gestion.

Comme pour toute restriction à une liberté fondamentale, la décision doit être justifiée et proportionnée au regard des contraintes de l’entreprise. [legifrance.gouv.fr], [legifrance.gouv.fr]

La jurisprudence « Baby Loup », un tournant majeur

L’affaire « Baby Loup » demeure une référence en matière de liberté religieuse au travail. Dans un arrêt du 25 juin 2014, l’Assemblée plénière de la Cour de cassation a admis la validité d’une clause de neutralité au sein de cette crèche privée, compte tenu de la nature des missions exercées et de la nécessité de préserver un environnement neutre auprès des enfants accueillis.

Cette décision a contribué à définir les contours des restrictions pouvant être apportées à l’expression religieuse dans certaines structures privées.

Un équilibre entre liberté individuelle et intérêt de l’entreprise

La liberté religieuse demeure le principe, y compris dans l’entreprise privée. L’employeur ne peut y porter atteinte que lorsqu’il dispose d’une justification objective, liée à la sécurité, à l’hygiène, aux nécessités de fonctionnement de l’entreprise ou à l’application d’une clause de neutralité conforme au Code du travail.

En pratique, la plupart des situations doivent être abordées avec pragmatisme et dialogue. Car au-delà des textes et de la jurisprudence, la gestion du fait religieux en entreprise repose souvent sur la recherche d’un équilibre entre le respect des convictions de chacun et les exigences collectives du travail.

Rupture conventionnelle

Un accord amiable qui exige la plus grande vigilance

Créée par la loi du 25 juin 2008, la rupture conventionnelle homologuée s’est imposée comme l’un des principaux modes de rupture du contrat à durée indéterminée. Elle permet à un salarié et à son employeur de mettre un terme à leur relation de travail d’un commun accord, sans recourir ni à la démission ni au licenciement.

Présentée comme une solution équilibrée, cette procédure offre en théorie des garanties aux deux parties. Pourtant, derrière sa simplicité apparente se cachent de nombreux écueils susceptibles de fragiliser les droits du salarié ou d’entraîner des contestations ultérieures.

Une procédure strictement encadrée par le Code du travail

Les articles L.1237-11 à L.1237-16 du Code du travail fixent les différentes étapes de la rupture conventionnelle.

La procédure implique notamment :

  • Un ou plusieurs entretiens entre l’employeur et le salarié, chacun pouvant être assisté dans les conditions prévues par la loi ;
  • La signature d’une convention de rupture précisant notamment la date de fin du contrat et le montant de l’indemnité versée au salarié ;
  • Un délai de rétractation de quinze jours calendaires ouvert à chacune des parties ;
  • Une demande d’homologation transmise à la DREETS, chargée de vérifier la régularité de la procédure.

Sur le papier, ces garanties visent à assurer un consentement libre et éclairé. Dans les faits, certaines erreurs demeurent fréquentes et peuvent avoir des conséquences importantes.

Les cinq erreurs les plus fréquentes à éviter

1. Une indemnité calculée au rabais

L’indemnité spécifique de rupture conventionnelle ne peut jamais être inférieure à l’indemnité légale de licenciement.

Son calcul repose sur l’ancienneté du salarié et sur sa rémunération de référence. Or, de nombreux litiges naissent d’une mauvaise prise en compte de cette dernière. Certaines entreprises se limitent au salaire de base et excluent à tort les primes contractuelles, les commissions récurrentes, les avantages en nature ou encore certaines rémunérations variables.

Pourtant, ces éléments peuvent représenter une part significative de la rémunération globale. Une erreur de calcul, même involontaire, peut ainsi priver le salarié de plusieurs centaines, voire de plusieurs milliers d’euros.

2. Un consentement obtenu sous pression

La validité d’une rupture conventionnelle repose avant tout sur la liberté du consentement.

Lorsqu’un salarié accepte de signer dans un contexte de pressions, de menaces implicites, de mise à l’écart, de dégradation des conditions de travail ou de harcèlement moral, la convention peut être remise en cause devant le Conseil de prud’hommes.

La jurisprudence rappelle régulièrement qu’une rupture conventionnelle ne doit jamais servir à contourner les règles du licenciement ou à pousser discrètement un salarié vers la sortie. L’accord doit être réel, volontaire et exempt de toute contrainte.

3. Négliger le délai de rétractation

Après la signature de la convention, chacune des parties dispose d’un délai de quinze jours calendaires pour revenir sur sa décision.

Cette faculté est parfois méconnue alors qu’elle constitue une garantie essentielle. Elle permet au salarié de prendre du recul, de solliciter un conseil juridique ou syndical et de réévaluer sa situation professionnelle.

Aucune justification n’est nécessaire pour exercer ce droit. Une simple notification écrite adressée dans les délais suffit à annuler la procédure.

4. Une date de rupture fixée prématurément

La date de fin du contrat doit impérativement respecter le calendrier légal.

Elle ne peut intervenir ni avant l’expiration du délai de rétractation ni avant l’homologation de la convention par l’administration. Une anticipation excessive ou une erreur dans le calendrier peut remettre en cause la validité de l’ensemble de la procédure.

Il est donc indispensable de vérifier avec précision les délais légaux avant toute signature définitive.

5. Oublier les droits attachés au départ

Si l’attention se porte souvent sur le montant de l’indemnité de rupture, d’autres droits doivent également être examinés avant de signer.

La rupture conventionnelle ouvre notamment droit :

  • À l’allocation d’aide au retour à l’emploi sous réserve de remplir les conditions d’indemnisation ;
  • Au versement de l’indemnité compensatrice de congés payés pour les jours non pris ;
  • À la remise des documents de fin de contrat ;
  • À d’éventuelles primes ou avantages prévus par un accord collectif, un usage d’entreprise ou le contrat de travail.

Une vérification approfondie de ces éléments permet d’éviter de mauvaises surprises au moment du départ.

Un accord à négocier avec méthode

La rupture conventionnelle demeure un outil utile lorsqu’elle est utilisée conformément à son objectif : permettre une séparation apaisée et équilibrée entre le salarié et l’employeur.

Pour autant, sa popularité ne doit pas faire oublier qu’elle constitue un acte juridique engageant, dont les conséquences peuvent être importantes sur le plan financier et professionnel. Avant toute signature, il est donc essentiel de prendre le temps d’analyser les conditions proposées, de vérifier le calcul des indemnités et, si nécessaire, de solliciter l’avis d’un représentant du personnel, d’une organisation syndicale ou d’un professionnel du droit.

Car une rupture conventionnelle réussie n’est pas seulement celle qui met fin au contrat de travail : c’est avant tout celle qui préserve pleinement les droits de chacun.

Baisse des indemnités journalières AT-MP

Une réforme qui inquiète les salariés

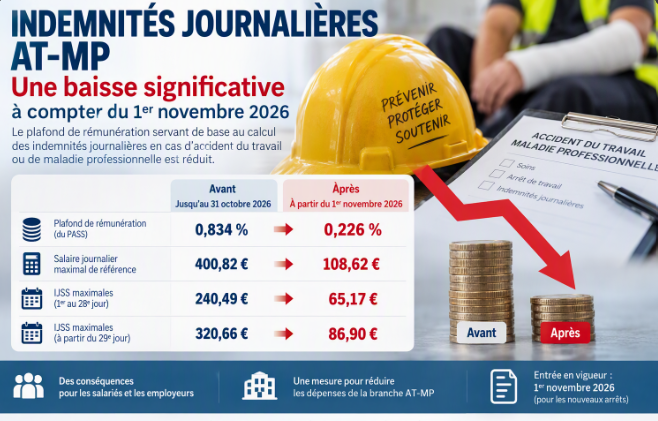
À compter du 1er novembre 2026, les règles de calcul des indemnités journalières versées en cas d’accident du travail ou de maladie professionnelle (AT-MP) évoluent sensiblement. Un décret publié le 30 septembre 2026 réduit fortement le plafond de rémunération pris en compte pour déterminer le montant des indemnités journalières de la Sécurité sociale.

Un plafond de calcul drastiquement abaissé

Jusqu’à présent, le salaire journalier de référence utilisé pour calculer les indemnités AT-MP était plafonné à 0,834 % du plafond annuel de la Sécurité sociale (PASS). À partir du 1er novembre 2026, ce plafond est ramené à 0,226 % du PASS.

Avec un PASS fixé à 48 060 € en 2026, le salaire journalier maximal retenu passe ainsi de :

  • 400,82 € auparavant ;
  • à 108,62 € après la réforme.

Cette modification entraîne mécaniquement une baisse importante des indemnités journalières maximales versées par la Sécurité sociale.

Des indemnités maximales divisées par près de quatre

Les conséquences sont particulièrement marquantes pour les salariés percevant les rémunérations les plus élevées.

Pour les 28 premiers jours d’arrêt, l’indemnité journalière maximale passe de :

  • 240,49 € par jour à
  • 65,17 € par jour.

À partir du 29e jour d’arrêt, le plafond d’indemnisation est réduit de :

  • 320,66 € par jour à
  • 86,90 € par jour.

L’objectif affiché du gouvernement est de maîtriser les dépenses de la branche Accidents du travail – Maladies professionnelles tout en renforçant la responsabilisation des employeurs en matière de prévention des risques professionnels.

Qui est concerné ?

Cette réforme vise les agents et salariés relevant du régime général de la Sécurité sociale, notamment :

  • les agents contractuels de la fonction publique ;
  • les fonctionnaires affiliés à l’IRCANTEC ;
  • les salariés de droit privé.

Quelles conséquences concrètes ?

Les effets de la réforme varieront selon les dispositifs de maintien de salaire existants.

En cas de maintien de rémunération

Lorsque l’employeur complète les indemnités de la Sécurité sociale afin de garantir tout ou partie du salaire, la part de financement assumée par l’entreprise ou l’administration augmentera mécaniquement.

En l’absence de maintien de salaire

La baisse sera directement supportée par le salarié ou l’agent en arrêt de travail, dont les revenus pourront être sensiblement réduits pendant la période d’indemnisation.

Une entrée en vigueur ciblée

Les nouvelles règles ne s’appliqueront pas à tous les arrêts en cours. Elles concerneront uniquement les indemnités journalières versées au titre :

  • des accidents du travail survenus à compter du 1er novembre 2026 ;
  • des maladies professionnelles reconnues à compter de cette même date.

Une réforme aux enjeux sociaux importants

Si le gouvernement met en avant la nécessité de contenir les dépenses de la branche AT-MP, cette mesure suscite déjà des interrogations chez les représentants du personnel et les organisations syndicales. En réduisant fortement le niveau maximal d’indemnisation, la réforme transfère une partie de la charge financière vers les employeurs disposant d’un dispositif de maintien de salaire, mais également vers les salariés qui n’en bénéficient pas.

Pour les agents contractuels, les salariés du privé et l’ensemble des assurés relevant du régime général, cette évolution constitue l’une des modifications les plus significatives du régime d’indemnisation des accidents du travail et des maladies professionnelles de ces dernières années.

Participation des salariés – fiscalité et forfait social 2026 : ce qui change réellement

La participation, pilier de l’épargne salariale, est l’un des dispositifs les plus encadrés du droit social français.

En 2026, plusieurs évolutions fiscales et sociales viennent modifier son régime, dans un contexte où l’État cherche à encourager l’épargne salariale tout en maîtrisant les dépenses publiques. Voici ce qu’il faut retenir.

Rappel : comment fonctionne la participation ?

La participation est un mécanisme obligatoire dans les entreprises de 50 salariés et plus, permettant de redistribuer une partie des bénéfices aux salariés.

Elle peut être versée immédiatement au salarié ou placée sur un plan d’épargne salariale (PEE, PERCO, PER collectif).

Fiscalement, elle bénéficie d’un régime avantageux, mais encadré.

Fiscalité de la participation en 2026 : les règles actualisées

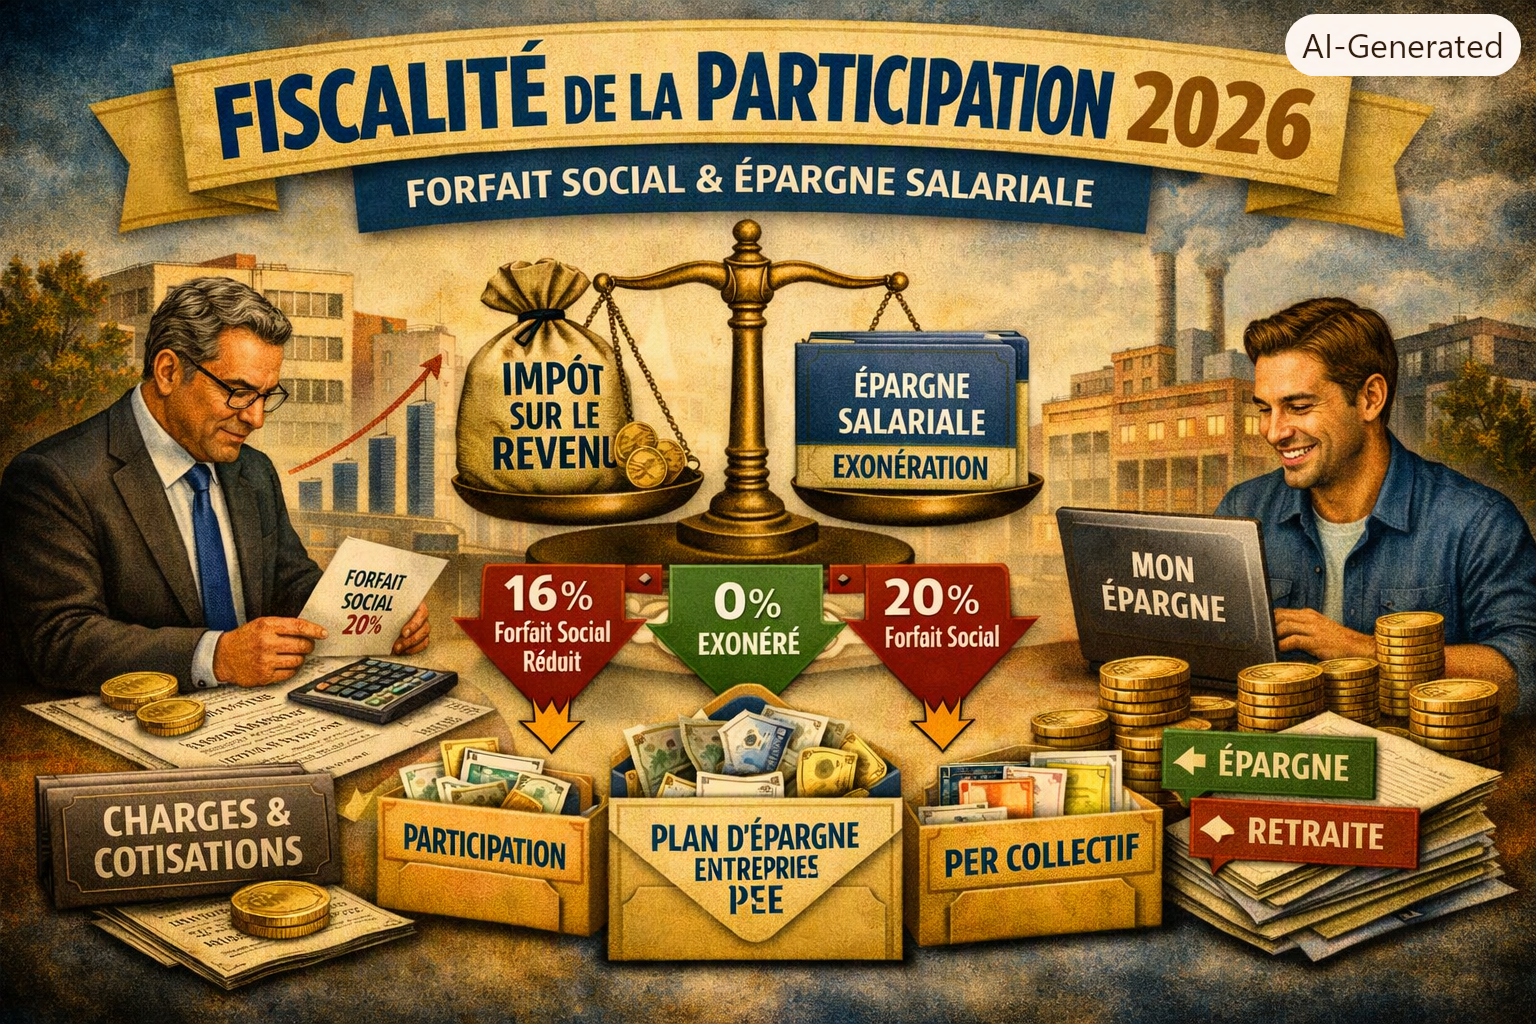
Pour les salariés,en 2026, la participation reste exonérée d’impôt sur le revenu si elle est placée sur un plan d’épargne salariale mais elle devient imposable si elle est versée immédiatement.

Les prélèvements sociaux restent inchangés : 9,7% (CSG + CRDS) prélevés à la source, non déductibles du revenu imposable.

Pour l’entreprise, la participation est déductible du résultat imposable, n’est pas soumise aux cotisations sociales classiques, mais reste soumise au forfait social, sauf exceptions (voir ci‑dessous).

Forfait social 2026 : les taux et les nouveautés

Le forfait social est une contribution patronale appliquée à certains éléments d’épargne salariale. En 2026, les taux sont confirmés mais les conditions d’exonération évoluent.

Taux du forfait social en 2026

Pour la participation, l’intéressement, l’abondement PEE, il s’établit à 20%, pour l’abondement du PERCO ou du PER collectif, il s’élève à 16%.

Les entreprises de moins de 50 salariés en sont exonérées.

Les évolutions majeures en 2026

Renforcement de l’exonération pour les petites entreprises

Les entreprises de moins de 50 salariés restent exonérées de forfait social, mais la jurisprudence 2025‑2026 a précisé que l’exonération s’applique même en cas de mise en place volontaire de la participation et que l’exonération s’applique même si l’entreprise franchit temporairement le seuil de 50 salariés, tant que le franchissement n’est pas durable.

Il s’agit là d’une clarification importante pour les PME en croissance.

Participation placée sur un PER collectif : un régime plus attractif

Depuis 2026, la participation versée sur un PER collectif bénéficie d’un forfait social réduit à 16 %, ce qui permet aux entreprises de moduler l’abondement pour encourager le placement long.

Les autorités poussent ainsi clairement les français vers l’épargne retraite.

Jurisprudence : obligation de transparence renforcée

La Cour de cassation a rendu plusieurs décisions, en 2025‑2026, qui renforcent le droit d’accès du CSE aux modalités de calcul de la participation et l’obligation pour l’employeur de justifier les éléments comptables utilisés pour déterminer la réserve spéciale de participation.

Notamment, l’employeur doit fournir au CSE les documents comptables nécessaires, même s’ils relèvent du secret des affaires, dès lors qu’ils sont indispensables au contrôle de la participation.

Cela renforce le contrôle des élus et limite les pratiques opaques.

Contrôles URSSAF renforcés

Les URSSAF ont reçu consigne de vérifier les modalités de calcul de la participation, de contrôler les conditions d’exonération du forfait social et de sanctionner les abondements déguisés ou les optimisations abusives.

Les entreprises doivent documenter précisément leurs calculs.

Les enjeux pour les entreprises en 2026

  • sécuriser les calculs :les entreprises doivent conserver les documents comptables, justifier les choix de calcul et anticiper les demandes du CSE,
  • optimiser le coût du forfait social, en  privilégiant le PER collectif (forfait social réduit), en encourageant le placement plutôt que le versement immédiat et en mettant en place des dispositifs volontaires dans les entreprises de moins de 50 salariés (exonération totale),
  • renforcer le dialogue social, le CSE disposant désormais d’un droit d’accès élargi aux documents comptables liés à la participation.

CSE : conditions d’accès des élus aux documents comptables

Une nouvelle jurisprudence relative aux conditions d’accès des élus du CSE aux documents comptables de l’entreprise s’applique désormais, un sujet crucial pour l’exercice effectif du contrôle économique et financier prévu par le Code du travail.

Le cadre légal : un droit d’accès encadré mais essentiel

Le Comité social et économique (CSE) dispose, selon l’article L. 2312‑8 du Code du travail, d’un droit d’information et de consultation sur la situation économique et financière de l’entreprise.

Ce droit inclut l’accès aux comptes annuels, aux rapports de gestion, aux documents comptables et financiers transmis aux Commissaires aux comptes et, le cas échéant, aux documents prévisionnels.

L’objectif est clair : permettre aux élus de comprendre la santé économique de l’entreprise et d’exercer leur mission de contrôle.

Avant la nouvelle jurisprudence : un accès limité et indirect

Jusqu’à récemment, la jurisprudence considérait que les élus du CSE ne pouvaient pas exiger la communication directe de tous les documents comptables, que l’employeur pouvait restreindre l’accès aux seules informations nécessaires à la consultation prévue par la loi et que le Commissaire aux comptes ou l’Expert‑comptable du CSE servait souvent d’intermédiaire pour analyser les données.

Cette approche visait à protéger le secret des affaires et à éviter une divulgation excessive d’informations sensibles.

Le revirement jurisprudentiel : un accès direct et élargi

Un arrêt récent de la Cour de cassation (Chambre sociale, 2025) a profondément modifié cette logique.

Principe nouveau

La Cour reconnaît désormais que « les élus du CSE doivent pouvoir accéder directement aux documents comptables nécessaires à l’exercice de leurs attributions économiques, sans que l’employeur puisse opposer le secret des affaires de manière générale. »

Autrement dit, le secret des affaires ne peut plus être invoqué pour refuser la communication des documents comptable, leur accès doit être direct et non uniquement par l’intermédiaire d’un expert et l’employeur doit justifier précisément toute restriction, en démontrant qu’elle est proportionnée et nécessaire.

Les documents concernés

La jurisprudence élargit la portée des documents accessibles :

  • les comptes annuels et les bilans, avec une communication directe obligatoire,
  • les annexes comptables et les rapports de gestion, sans restriction sauf justification spécifique,
  • les documents prévisionnels (budgets, plans d’investissement), dans la mesure où ils sont liés à une consultation économique,
  • les données détaillées sur la rémunération des dirigeants, sous réserve de confidentialité, avec une transmission éventuelle par l’expert du CSE,

Pour ce qui concerne les informations stratégiques sensibles (brevets, contrats), elles ne sont pas systématiquement disponibles aux membres du CSE, mais l’employeur doit prouver la nécessité de la restriction qu’il impose.

Les conséquences pratiques pour les élus et les employeurs

Les élus du CSE bénéficient désormais d’un renforcement du pouvoir de contrôle, grâce à l’accès direct aux données comptables, d’une autonomie accrue, avec la possibilité d’analyser les comptes sans dépendre exclusivement d’un expert et d’une responsabilité renforcée, liée à l’obligation de respecter la confidentialité des informations obtenues.

Les employeurs, de leur côté, sont désormais soumis à une obligation de transparence et à une justification précise de toute restriction, s’exposent à un risque contentieux accru, dans la mesure où tout refus injustifié peut être sanctionné par le juge et doivent mettre en place une politique interne de gestion du secret des affaires claire et proportionnée.

Cette jurisprudence s’inscrit dans une logique européenne

Ce revirement s’aligne sur la directive européenne 2019/1937 relative à la protection des lanceurs d’alerte et à la transparence des entreprises, qui encourage un accès équilibré à l’information économique pour les représentants du personnel.

La Cour de cassation consacre ainsi une approche plus transparente et démocratique du dialogue social, où la confidentialité ne peut plus servir de prétexte à l’opacité.

Faute inexcusable et charge de la preuve : revirement jurisprudentiel

Il s’agit d’un sujet essentiel en droit du travail et de la sécurité sociale.

Ce changement marque une évolution majeure dans la protection des salariés victimes d’accidents du travail ou de maladies professionnelles.

La faute inexcusable de l’employeur

La faute inexcusable est une notion clé du droit de la sécurité sociale. Elle permet à un salarié victime d’un accident du travail ou d’une maladie professionnelle d’obtenir une indemnisation complémentaire lorsque l’employeur avait ou aurait dû avoir conscience du danger et qu’il n’a pas pris les mesures nécessaires pour le prévenir.

Dans ces circonstances, cette faute entraîne une majoration de la rente et la réparation intégrale des préjudices personnels (souffrances, préjudice esthétique, perte de qualité de vie, etc.).

Le régime antérieur : une charge de la preuve lourde pour le salarié

Jusqu’à récemment, la jurisprudence imposait au salarié de prouver que l’employeur avait conscience du danger et qu’il n’avait pas pris les mesures nécessaires pour le prévenir.

Cette exigence rendait la reconnaissance de la faute inexcusable difficile, surtout dans les cas où les preuves matérielles étaient limitées (absence de témoins, documents internes non accessibles, etc.).

Le revirement jurisprudentiel : un basculement de la charge de la preuve

Depuis un arrêt récent de la Cour de cassation (Chambre sociale), la logique probatoire a été inversée.

Principe nouveau

Lorsqu’un salarié démontre qu’il a été victime d’un accident du travail ou d’une maladie professionnelle et que l’employeur avait connaissance du risque lié à l’activité, il appartient désormais à l’employeur de prouver qu’il a pris toutes les mesures nécessaires pour protéger le salarié.

Autrement dit, la charge de la preuve bascule désormais du salarié vers l’employeur.

Les conséquences pratiques

Ce revirement renforce considérablement la protection des salariés, dans la mesure où le salarié n’a plus à démontrer la carence de l’employeur, mais seulement l’existence du risque, où l’employeur doit prouver qu’il a mis en œuvre toutes les mesures de prévention (formation, équipements, procédures, affichage, suivi médical, etc.) et où les juges disposent d’un cadre plus favorable à la reconnaissance de la faute inexcusable.

Pour les entreprises, cela implique désormais une traçabilité rigoureuse des actions de prévention, une documentation systématique des mesures de sécurité et une formation renforcée des managers et responsables HSE.

Une évolution dans la logique de prévention

Ce changement s’inscrit dans une tendance plus large du droit du travail. Il met l’accent sur la responsabilité proactive de l’employeur, la reconnaissance du devoir de sécurité de résultat et vient rejoindre les principes européens de protection du travailleur.

La Cour de cassation consacre ainsi une approche plus protectrice et préventive, où l’employeur doit démontrer qu’il a anticipé le risque et non simplement qu’il a réagi après coup.

Enjeux pour les acteurs du droit et du syndicalisme

Pour les syndicats et les représentants du personnel, ce revirement offre un levier juridique puissant pour défendre les victimes, renforce la nécessité d’un dialogue social sur la sécurité au travail et impose une vigilance accrue sur la traçabilité des mesures de prévention.

Pour les juristes et avocats, la stratégie de défense évolue ; il faut désormais documenter la prévention et non seulement contester la faute.

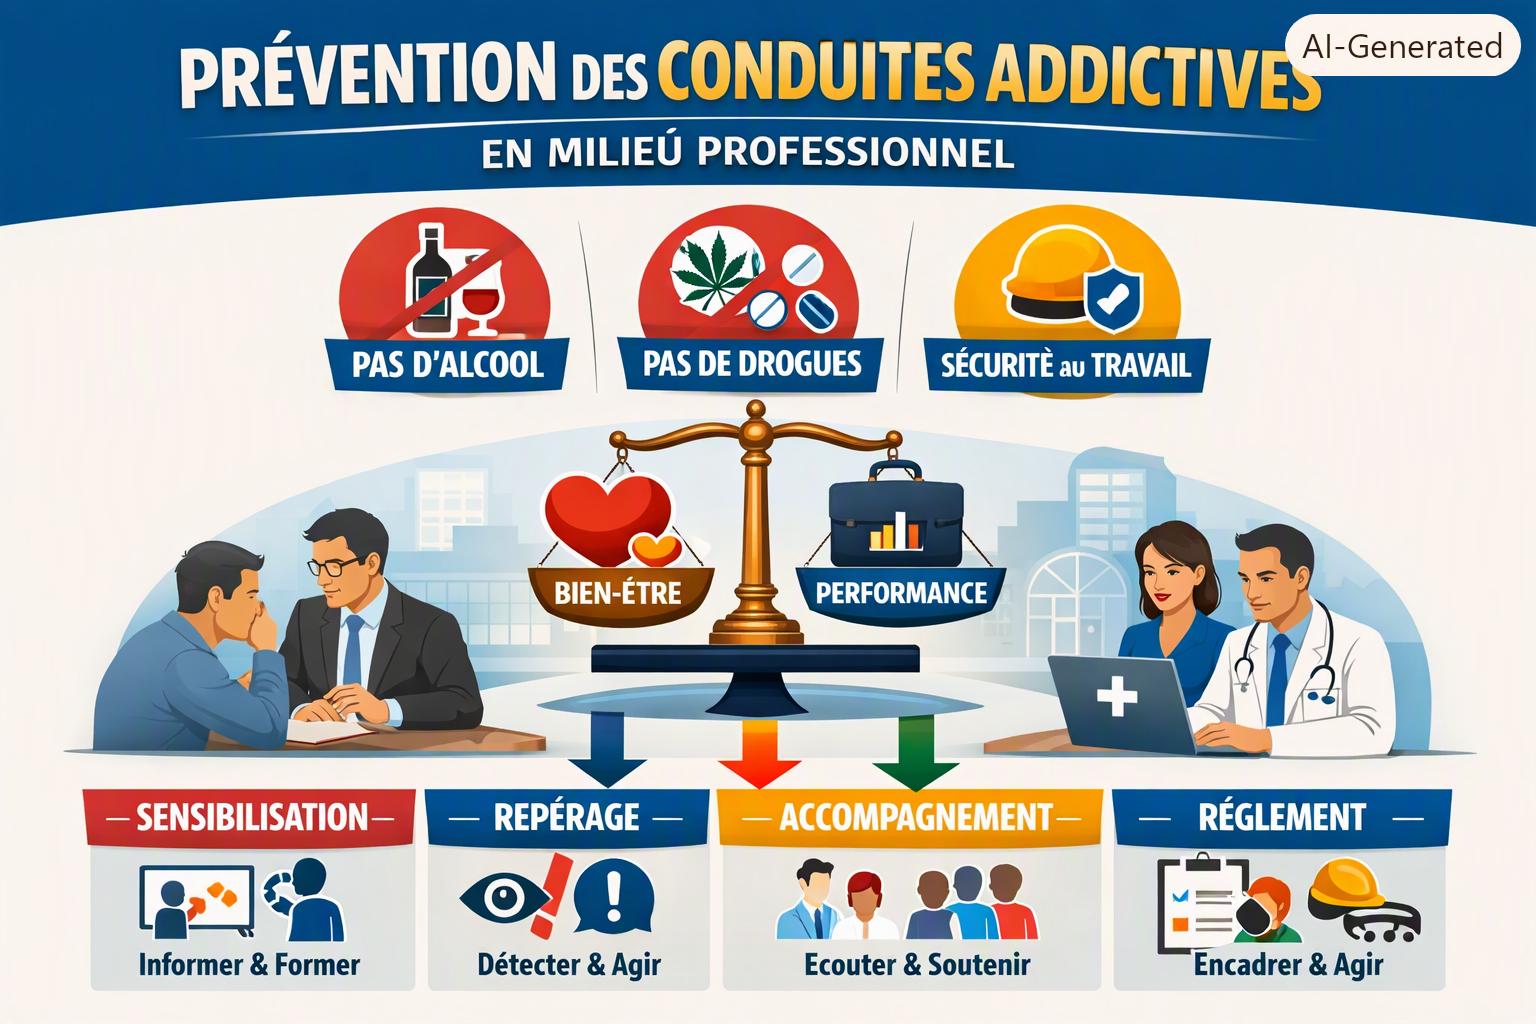
Dossier : Les préventions des conduites addictives dans l’entreprise

Prévention primaire : éviter l’apparition des conduites addictives

Évaluation des risques (DUERP)

C’est la base légale. L’employeur doit intégrer les addictions dans le DUERP, avec une cartographie des postes à risque (conduite, machines, travail isolé, travail de nuit), analyser des facteurs organisationnels (surcharge, objectifs irréalistes, tensions hiérarchiques), identifier des situations propices (pots fréquents, culture de la performance, isolement social) et mettre des plans d’action obligatoires (formations, procédures, équipements, organisation).

Depuis 2023, l’INRS et la DGT recommandent d’intégrer tous les psychoactifs, y compris les médicaments anxiolytiques et les addictions comportementales (jeux, écrans).

Politique interne claire : une charte contre les addictions …

Cette charte doit être co-construite avec le CSE pour être opposable et acceptée, sous la forme d’un document interne qui définit les règles de consommation (alcool, stupéfiants, médicaments altérant la vigilance), précise les zones interdites (ateliers, entrepôts, conduite), encadre les événements festifs, rappelle les sanctions possibles et prévoit les modalités de tests (uniquement s’ils sont inscrits dans le règlement intérieur).

Sensibilisation et formation

Du côté des salariés, il convient de rappeler les effets des substances sur la vigilance, les risques routiers qu’elles engendrent, repérer les signaux faibles et diffuser les informations sur les dispositifs d’aide.

Les managers doivent être formés à la conduite d’entretien de prévention, à la gestion des situations sensibles, à éviter toute stigmatisation et à respecter les obligations légales en termes de sécurité et de secret médical.

Les formations doivent être traçables, avec l’utilisation de feuilles de présence pour prouver la prévention, en cas d’accident.

Actions sur l’organisation du travail

Les addictions sont souvent un symptôme de dysfonctionnements organisationnels, qui perturbent considérablement les salariés. Il convient de réfléchir à toutes les actions possibles pour y répondre, par exemple en réduisant les horaires atypiques, en limitant le travail isolé, en révisant les objectifs, en prévenant les situations de stress, en encadrant les pratiques festives internes et en créant des espaces de repos.

Ces actions sont exigibles par le CSE dans le cadre de la consultation sur la politique sociale.

Prévention secondaire : repérer et accompagner les situations à risque

Procédure de repérage des situations à risque

Un document interne doit décrire les comportements à surveiller (désinhibition, lenteur, irritabilité, absences répétées), la procédure de signalement confidentiel, les étapes de prise en charge, les rôles de chacun : manager, RH, référent sécurité, médecin du travail.

Cette procédure doit être connue et accessible.

Entretiens de prévention

Des entretiens (non disciplinaires) doivent être organisés et centrés sur la sécurité, les difficultés rencontrées, les solutions possibles et l’orientation vers le médecin du travail.

Ils ne doivent jamais aborder la nature de l’addiction, qui relève du secret médical.

Rôle du médecin du travail

Le médecin du travail est en mesure d’évaluer la situation médicale, de proposer des aménagements de travail, de prononcer une inaptitude temporaire, d’orienter vers des structures spécialisées contre les addictions et peut recommander un retour progressif dans l’entreprise.

Il est le seul habilité à connaître la nature de l’addiction.

Rôle du CSE

Pour sa part, le CSE peut demander l’inscription du sujet à l’ordre du jour, proposer des actions de prévention, déclencher un droit d’alerte pour risque grave, recourir à un expert habilité (en cas de risques graves) et contrôler les actions inscrites au DUERP.

La jurisprudence 2025‑2026 renforce son droit d’accès aux documents liés à la prévention.

Prévention tertiaire : prise en charge des situations avérées

Gestion des situations d’alcoolisation ou d’usage de stupéfiants

Certaines procédures sont obligatoires. Selon les cas, l’urgence de la situation, les dangers encourus, les mesures envisagées peuvent être un écartement immédiat du poste de travail, un test possible (uniquement s’il est prévu dans le règlement intérieur), la rédaction d’un rapport et un entretien disciplinaire, si nécessaire.

Les tests doivent être proportionnés, réservés aux postes à risque et réalisés par une personne formée.

L’accompagnement du salarié

Plusieurs solutions sont possibles : l’orientation vers le médecin du travail, une prise en charge par un addictologue, un accompagnement par une assistante sociale et la mise en place d’un plan de retour au travail.

L’objectif doit toujours viser la réinsertion, pas la sanction automatique.

L’aménagement du poste

Le médecin du travail peut recommander une suppression temporaire des tâches à risque, la mise en place d’horaires adaptés, la généralisation du télétravail, voire un changement de poste temporaire.

L’employeur doit justifier tout refus.

Procédure disciplinaire

Elle reste évidemment envisageable, uniquement s’il y a une mise en danger des collègues de travail du salarié concerné, s’il refuse les consignes qui lui sont délivrées et si l’on constate un trouble manifeste au fonctionnement du service.

La sanction doit être proportionnée (jurisprudence constante).

Cadre juridique et obligations de l’employeur

Obligation de sécurité (L.4121‑1)

L’employeur doit protéger la santé physique et mentale des salariés. Les addictions sont un risque professionnel reconnu.

Règlement intérieur

Il est obligatoire dans les entreprises, à partir de 50 salariés. Il peut prévoir l’interdiction de détention et de consommation d’alcool, préciser les modalités d’éventuels tests, envisager une procédure d’écartement et définir un champ de sanctions.

Il est rappelé que, sans règlement intérieur, aucun test n’est légalement possible.

Secret médical

L’employeur ne peut jamais connaître la nature de l’addiction, les traitements administrés ni les diagnostics.

Seul le médecin du travail peut transmettre des préconisations.

Jurisprudence récente

La Cour de cassation rappelle que l’employeur doit agir, dès qu’un risque est identifié, que l’absence de prévention peut engager sa responsabilité civile et pénale et qu’un salarié alcoolisé ne peut être sanctionné sans trouble objectif.

Moyens disponibles

Plusieurs outils, internes et externes, sont à disposition pour agir dans ce domaine.

Les outils internes sont, rappelons-le, la DUERP, la mise en place d’une Charte contre les addictions, le Règlement intérieur, des procédures d’alerte, la formation des managers, un plan de prévention alcool / stupéfiants, une Cellule interne d’écoute …

Il est également possible de recourir à des organismes externes, comme les services de santé au travail, l’INRS, l’ANACT, des Addictologues partenaires, des associations spécialisées ou des cellules d’écoute externes …

Face aux risques avérés, particulièrement dans le secteur des transports, par une consommation nettement en hausse de produits stupéfiants par les conducteurs, ce sujet doit faire l’objet d’une attention particulière, avec pour objectif la protection des usagers (autocars, autobus, bus scolaires, …) et celle des usagers de la route.
Neutralité carbone 2050 : la France mise sur les biocarburants et l’électrification des transports

La stratégie française pour atteindre la neutralité carbone d’ici 2050, publiée récemment, trace une feuille de route ambitieuse pour transformer en profondeur le secteur des transports — responsable d’environ 30 % des émissions nationales de gaz à effet de serre.

La ministre de la Transition écologique, Monique Barbut, y place deux leviers majeurs : les biocarburants et l’électrification, dans une logique de complémentarité entre innovation technologique et transition énergétique.

Les biocarburants : un levier immédiat pour décarboner le parc existant

Les biocarburants apparaissent comme une solution pragmatique pour réduire rapidement les émissions des véhicules thermiques encore en circulation. Le gouvernement prévoit une augmentation progressive de la part des biocarburants dans les carburants routiers et aériens, le développement des biocarburants avancés, issus de déchets agricoles, forestiers ou industriels et un soutien à la filière française pour garantir la durabilité et l’indépendance énergétique.

L’objectif est double : réduire les émissions sans attendre le renouvellement complet du parc automobile et soutenir l’économie circulaire. Les biocarburants dits “avancés” pourraient représenter jusqu’à 20 % du mix énergétique des transports d’ici 2035.

L’électrification : pilier de la mobilité de demain

L’électrification des transports reste la pierre angulaire de la stratégie française. Le plan prévoit une accélération du déploiement des bornes de recharge, avec un objectif de 400 000 points publics d’ici 2030, le renforcement des incitations à l’achat de véhicules électriques et utilitaires zéro émission, la conversion progressive des flottes publiques et professionnelles et le développement du ferroviaire et des mobilités électriques légères (vélos, scooters, bus urbains).

L’État mise sur une électrification complète du parc neuf à horizon 2035, conformément aux objectifs européens. Mais la réussite dépendra de la capacité du réseau électrique à absorber la demande, et du déploiement massif des énergies renouvelables pour garantir une électricité bas carbone.

Un équilibre entre innovation et sobriété

La stratégie ne se limite pas à la technologie : elle intègre une dimension comportementale. Le gouvernement encourage la sobriété énergétique (moins de déplacements inutiles, covoiturage, télétravail), le report modal vers le train et les transports collectifs et la rénovation des infrastructures pour favoriser les mobilités douces.

Cette approche vise à réduire la dépendance aux énergies fossiles tout en préservant la compétitivité du secteur.

Les défis à relever

Malgré son ambition, la stratégie soulève plusieurs défis : le coût des technologies et l’accessibilité pour les ménages, la production durable de biocarburants, sans concurrence avec l’alimentation, une adaptation du réseau électrique et le stockage de l’énergie, la formation des professionnels du transport et de la maintenance.

Les syndicats et acteurs du secteur demandent une concertation renforcée pour éviter une transition “à marche forcée” qui fragiliserait les emplois.

Une trajectoire européenne et mondiale

La France s’aligne sur les objectifs du Green Deal européen, qui prévoit une réduction de 90 % des émissions du transport d’ici 2050. Elle entend jouer un rôle moteur dans la recherche sur les carburants de synthèse, les batteries à faible impact environnemental et les technologies de capture du carbone.

Vers une mobilité plus propre et plus juste

La neutralité carbone ne sera pas qu’une affaire de technologie : elle exigera une réorganisation complète des mobilités, une justice sociale dans l’accès aux solutions propres, et une coopération européenne renforcée.

La France veut démontrer qu’une transition écologique ambitieuse peut aussi être une opportunité industrielle et sociale, à condition d’en maîtriser les équilibres.

Chronotachygraphe : les nouvelles obligations dans le transport international depuis le 1er juillet 2026

Depuis le 1er juillet 2026, le transport routier international entre dans une nouvelle ère de contrôle numérique.

Le chronotachygraphe intelligent de deuxième génération (Smart Tachograph 2) devient obligatoire pour tous les véhicules neufs circulant au sein de l’Union européenne. Cette évolution, issue du Paquet Mobilité européen, vise à renforcer la sécurité, la transparence et la lutte contre la fraude dans le secteur du transport.

Qu’est-ce que le chronotachygraphe intelligent de deuxième génération ?

Le chronotachygraphe est un appareil embarqué qui enregistre les temps de conduite, de repos et d’activité des conducteurs. La version 2, désormais imposée, intègre des technologies avancées, avec une géolocalisation automatique à chaque franchissement de frontière, une connexion satellite (GNSS) pour un suivi en temps réel, une communication DSRC (Dedicated Short Range Communication) permettant aux autorités de contrôler à distance certaines données sans arrêter le véhicule, une authentification renforcée pour éviter les manipulations ou falsifications et un enregistrement des opérations de chargement et déchargement, pour mieux suivre les flux logistiques.

Ces innovations visent à garantir une traçabilité complète des trajets et à simplifier les contrôles transfrontaliers.

Les nouvelles obligations pour les entreprises de transport

Depuis le 1er juillet 2026, les transporteurs opérant à l’international doivent équiper tous les véhicules neufs de plus de 3,5 tonnes d’un chronotachygraphe intelligent de deuxième génération, remplacer les anciens appareils lors du passage en atelier agréé ou du renouvellement de la carte conducteur, assurer la formation du personnel à l’utilisation du nouveau système et garantir la mise à jour logicielle et la sécurisation des données collectées.

Les véhicules déjà en circulation devront être mis en conformité avant août 2029, selon un calendrier progressif fixé par la Commission européenne.

Un impact direct sur le transport international

Le Smart Tachograph 2 permet donc désormais de vérifier automatiquement les franchissements de frontières, évitant ainsi les erreurs de déclaration, de contrôler les temps de travail des conducteurs étrangers opérant en France, de faciliter les inspections routières grâce à la lecture à distance et de renforcer la lutte contre le cabotage illégal et les fraudes sociales.

Les autorités nationales disposeront d’un accès harmonisé aux données, favorisant une coopération européenne accrue.

Sécurité et protection des données

Les données du chronotachygraphe sont hautement sensibles : elles concernent les déplacements, les temps de conduite et les identités des conducteurs. La réglementation impose un chiffrement complet des informations, une limitation stricte des accès aux autorités compétentes, une durée de conservation encadrée et une interopérabilité sécurisée entre États membres.

La CNIL et les autorités européennes veillent à ce que ces dispositifs respectent le RGPD et les principes de proportionnalité.

Les enjeux pour les entreprises

Cette réforme représente un défi technique et financier, en raison d’un coût d’installation et de maintenance accru, d’une adaptation des systèmes internes de gestion des temps, mais également de la nécessité de former les conducteurs et les gestionnaires de flotte.

Toutefois, elle offre aussi des opportunités : une meilleure fiabilité des données, une simplification des contrôles, une réduction des litiges liés aux temps de conduite et une amélioration de la sécurité routière.

Prochain calendrier de mise en œuvre

Au-delà de l’installation obligatoire du Smart Tachograph 2 sur les véhicules neuf au 1er juillet 2026, deux autres étapes sont prévues : d’une part, pour les véhicules en transport international, une mise à niveau obligatoire au 1er juillet 2027 et, d’autre part, le remplacement progressif des véhicules en transport national avec une date limite fixée en août 2029.

Vers un contrôle européen harmonisé

Cette réforme s’inscrit dans la volonté de l’Union européenne de créer un espace de transport routier unifié, où les règles sociales et techniques sont identiques pour tous les opérateurs. Le chronotachygraphe intelligent devient ainsi un outil central de régulation, garantissant équité, sécurité et transparence dans le transport international.